Domain abfluss24.de kaufen?
Wir ziehen mit dem Projekt
abfluss24.de um.
Sind Sie am Kauf der Domain
abfluss24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abfluss24.de kaufen?
Wie dampft der Abflussreiniger mit Natriumhydroxid aus dem Abfluss?
Wenn Natriumhydroxid in den Abfluss gegeben wird, reagiert es mit Wasser und erzeugt dabei Wärme. Diese Wärme führt dazu, dass das Wasser verdampft und Dampf aus dem Abfluss aufsteigt. Der Dampf kann dann durch den Abfluss nach oben entweichen. **
Wer überprüft gemeinnützige Vereine?
Gemeinnützige Vereine werden in Deutschland vom Finanzamt überprüft. Das Finanzamt prüft, ob die Vereine die Voraussetzungen für die Gemeinnützigkeit erfüllen und ob sie ihre steuerlichen Pflichten ordnungsgemäß erfüllen. Dazu gehören unter anderem die Einhaltung der Satzung, die Verwendung der Mittel für gemeinnützige Zwecke und die ordnungsgemäße Buchführung. Bei Verstößen gegen die gemeinnützigen Vorschriften kann das Finanzamt die Gemeinnützigkeit aberkennen und entsprechende steuerliche Konsequenzen ziehen. **
Ähnliche Suchbegriffe für Gemeinnützige
Top-Angebote
Produkte zum Begriff Gemeinnützige:
-
ÖStZ Spezial: Die gemeinnützige Stiftung und der gemeinnützige Fonds nach dem Gemeinnützigkeitsgesetz 2015, Taschenbuch von Martin Melzer,MichaelÖstz Spezial: Die Gemeinnützige Stiftung Und Der Gemeinnützige Fonds Nach Dem Gemeinnützigkeitsgesetz 2015, Taschenbuch Von Martin Melzer,michael Petritz, Lexisnexis Verlag Ard Orac Gmbh, 978-3-7007-6414-4, Seitenanzahl: 14838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lithofin Abfluss-Frei Abflussreiniger 1 LZum Reinigen von Abflüssen an Spül- und Waschbecken in Bad und Küche. Beseitigt Verstopfungen und üble Gerüche, entfernt Fettrückstände, Speisereste, Haare. Auch zur präventiven Anwendung. Produkttyp: hochalkalischer Reiniger hochwirksam leicht anzuwenden gebrauchsfertig Ein Spezialprodukt aus dem LITHOFIN-Programm. Das alkalische, lösemittelfreie Reinigungskonzentrat enthält hochwirksame fett- und schmutzlösende Zusätze. Es ist einfach anwendbar und geruchsfrei. Lithofin Abfluss-Frei ist materialschonend, Kunststoffrohre, Dichtungen und verchromte Teile werden nicht angegriffen Produkteigenschaften: Lithofin Abfluss-Frei löst und zersetzt auch hartnäckige organische Verschmutzungen wie Öl- und Fettrückstände, Speisereste, Haare u.ä. und beseitigt so Verstopfungen in Abflüssen und Rohren. Technische Daten: Dichte: ca. 1,5 g/cm3 Flammpunkt: n.a. pH-Wert: ca. 14 (Konzentrat) Aussehen: klare, rote Flüssigkeit Geruch: geruchlos Löslichkeit in Wasser: 100% Anwendungsbereich In Küche und Bad. Zum Beseitigen von Verstopfungen in Rohren, Abflüssen an Wasch- und Spülbecken, in Dusche und Wanne. Zum regelmäßigen Reinigen von Abflussrohren zur Vermeidung von Verstopfungen und übler Gerüche. Hinweis: Spätestens wenn langsames Ablaufen der Flüssigkeit bemerkt wird sollte mit Lithofin Abfluss-Frei gereinigt werden Gebrauchsanweisung: Bei verstopftem Abfluss gibt man ca. 200 ml Lithofin Abfluss-Frei in den Ausguss. Die Wirkung verbessert sich, wenn man vorher eine Tasse heißes Wasser in den Ausguss gießt. Nach ca. 30 Minuten Einwirkzeit mit Wasser nachspülen. In sehr hartnäckigen Fällen kann die Einwirkzeit mehrere Stunden betragen. Für die regelmäßige Reinigung reicht eine Zugabe von ca. 20 ml Lithofin Abfluss-Frei in den Ausguss. Möglichst einige Stunden einwirken lassen. Bitte beachten: Im Becken stehendes Wasser vor der Anwendung entfernen. Achtung: Spritzer auf empfindliche Flächen, wie Holz, Lack, manche Kunststoffe, Tapeten, Teppich, Eloxal u. ä. vermeiden oder sofort abwaschen Ergiebigkeit: Zum Reinigen: ca.30-50 Anwendungen. Bei Verstopfung: ca. 5-7 Anwendungen. Wirkstoffe/Inhaltsstoffe: Kennzeichnung nach VO(EG) Nr.1272/2008(CLP): Ätzwirkung (GHS05) · Ausrufezeichen (GHS07) Gefahr Gefahrenhinweise H290 Kann gegenüber Metallen korrosiv sein. H314 Verursacht schwere Verätzungen der Haut und schwere Augenschäden. H302 Gesundheitsschädlich bei Verschlucken. Sicherheitshinweise P102 Darf nicht in die Hände von Kindern gelangen. P234 Nur in Originalverpackung aufbewahren. P280 Schutzhandschuhe/Schutzkleidung/Augenschutz/Gesichtsschutz tragen. P301+P330+P331 BEI VERSCHLUCKEN: Mund ausspülen. KEIN Erbrechen herbeiführen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser ausspülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P405 Unter Verschluss aufbewahren. P501 Inhalt/Behälter gemäß lokaler und nationaler Vorschriften entsorgen. Sicherheitsdatenblatt Download18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gemeinnützige GmbH, Fachbücher von Ralf Kohlhepp, Christina WeidmannDie gGmbH ist als Gestaltungsform im Bereich des Gemeinnützigkeitsrechts seit Jahren von zunehmender Bedeutung. Obgleich sie keine eigenständige Rechtsform darstellt, sondern auf der klassischen GmbH aufbaut, ist die gGmbH ein Gestaltungsmittel besonderer Art: Sie verbindet die Flexibilität der Kapitalgesellschaft mit der dauerhaften Absicherung der Satzungszwecke und der gemeinnützigen Mittelverwendung, wie sie sonst von der Stiftung bekannt ist. Die vorliegende vollständig überarbeitete Neuauflage dieses Handbuchs berücksichtigt die letzten Änderungen des Gemeinnützigkeitsrechts durch die Überarbeitung des Anwendungserlasses zur Abgabenordnung sowie aktuelle Rechtsprechung zu wichtigen Teilbereichen des Gemeinnützigkeitsrechts. Die Autoren sind Partner bei der auf Gemeinnützigkeitsrecht, Erbrecht sowie Gesellschafts- und Steuerrecht spezialisierten Partnerschaftsgesellschaft WEIDMANN Rechtsanwälte Steuerberater in Berlin und Dresden. Rechtsanwältin Dr. Christina Weidmann ist als Fachanwältin für Erbrecht spezialisiert auf dem Gebiet der Nachfolgeplanung sowie des Gemeinnützigkeits- und Stiftungsrechts. Rechtsanwalt, Steuerberater und Wirtschaftsprüfer Dr. Ralf Kohlhepp ist erfahrener Fachbuchautor und im Rahmen seiner steuerlichen und gesellschaftsrechtlichen Beratung für gemeinnützige und partiell steuerbefreite Organisationen tätig.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt?
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt? Ja, gemeinnützige Vereine können unter bestimmten Voraussetzungen Vorsteuer geltend machen. Dazu müssen sie als Unternehmer im Sinne des Umsatzsteuergesetzes gelten und steuerpflichtige wirtschaftliche Tätigkeiten ausüben. Die Vorsteuer kann dann für Ausgaben im Zusammenhang mit diesen wirtschaftlichen Tätigkeiten geltend gemacht werden. Es ist jedoch wichtig, dass die Vereine die Voraussetzungen für die Vorsteuerabzugsberechtigung genau prüfen und gegebenenfalls mit einem Steuerberater klären. **
-
Was bedeutet gemeinnützige Stiftung?
Was bedeutet gemeinnützige Stiftung? Eine gemeinnützige Stiftung ist eine Organisation, die gegründet wurde, um soziale, kulturelle, wissenschaftliche oder gemeinnützige Zwecke zu fördern. Sie verfolgt keine Gewinnabsichten und ihre Einnahmen werden ausschließlich für gemeinnützige Zwecke verwendet. Gemeinnützige Stiftungen sind steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben, um sicherzustellen, dass sie ihre satzungsgemäßen Zwecke erfüllen. Sie spielen eine wichtige Rolle bei der Unterstützung von Projekten und Initiativen, die das Gemeinwohl fördern. **
-
Was sind gemeinnützige Zwecke?
Gemeinnützige Zwecke sind Zwecke, die das Gemeinwohl fördern und der Allgemeinheit dienen, ohne primär auf Gewinnerzielung ausgerichtet zu sein. Dazu gehören beispielsweise die Förderung von Bildung, Wissenschaft, Kunst, Kultur, Umweltschutz, Gesundheit oder sozialen Belangen. Organisationen, die gemeinnützige Zwecke verfolgen, sind in der Regel steuerbegünstigt und müssen ihre Einnahmen und Ausgaben transparent darlegen. Sie tragen dazu bei, gesellschaftliche Herausforderungen anzugehen und das Zusammenleben in der Gesellschaft zu verbessern. **
-
Sind gemeinnützige Vereine umsatzsteuerpflichtig?
Sind gemeinnützige Vereine umsatzsteuerpflichtig? Gemeinnützige Vereine sind grundsätzlich von der Umsatzsteuer befreit, solange sie ausschließlich steuerbegünstigte Zwecke verfolgen und bestimmte Voraussetzungen erfüllen. Wenn ein gemeinnütziger Verein jedoch wirtschaftliche Tätigkeiten ausübt, die über Bagatellgrenzen hinausgehen, kann eine Umsatzsteuerpflicht entstehen. Es ist wichtig, dass gemeinnützige Vereine ihre Tätigkeiten sorgfältig prüfen und gegebenenfalls umsatzsteuerliche Regelungen beachten, um keine Steuernachzahlungen oder Bußgelder zu riskieren. Es empfiehlt sich daher, sich bei steuerlichen Fragen an einen Experten zu wenden. **


Wie kann ich einen verstopften Abfluss effektiv reinigen, ohne chemische Abflussreiniger zu verwenden? Welche Hausmittel eignen sich am besten, um Verstopfungen im Abflussrohr zu lösen?
1. Verwende eine Mischung aus Backpulver und Essig, um den Abfluss zu reinigen. 2. Spüle die Mischung mit heißem Wasser nach, um die Verstopfung zu lösen. 3. Alternativ kannst du auch eine Mischung aus Salz und heißem Wasser verwenden, um den Abfluss zu reinigen. **
Ist eine gemeinnützige GmbH Vorsteuerabzugsberechtigt?
Ist eine gemeinnützige GmbH Vorsteuerabzugsberechtigt? Ja, gemeinnützige GmbHs sind grundsätzlich vorsteuerabzugsberechtigt, sofern sie wirtschaftliche Tätigkeiten ausüben, die zur Erzielung von Einnahmen dienen. Dabei müssen die Ausgaben in direktem Zusammenhang mit steuerpflichtigen Umsätzen stehen. Die Vorsteuer kann dann im Rahmen der Umsatzsteuervoranmeldung geltend gemacht werden. Es ist jedoch wichtig, dass die gemeinnützige GmbH die Voraussetzungen für die Vorsteuerabzugsberechtigung erfüllt und die entsprechenden Nachweise vorlegen kann. **
Top-Angebote
Produkte zum Begriff Gemeinnützige:
-
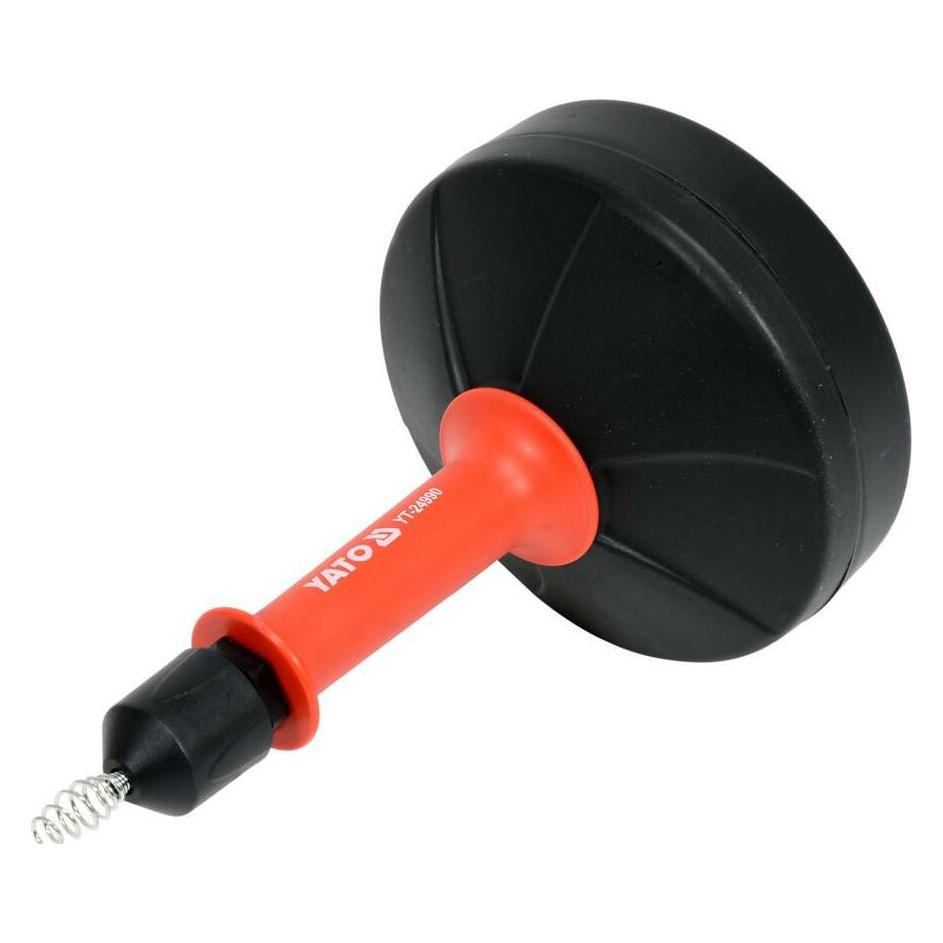
Yato spirale abfluss rohrreinigung Länge 6 Meter Ø 0.6 cm|rohrreiniger abflussreiniger, Drainagescha (1 Stk.) (YT-24990)Yato spirale abfluss rohrreinigung Länge 6 Meter Ø 0.6 cm|rohrreiniger abflussreiniger, Drainagescha (1 Stk.) (YT-24990)22,61 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Die gemeinnützige Stiftung, der gemeinnützige Fonds, Taschenbuch von Beatrix Schwar, Verlag Österreich, 978-3-7046-5390-1Die Gemeinnützige Stiftung, Der Gemeinnützige Fonds, Taschenbuch Von Beatrix Schwar, Verlag Österreich, 978-3-7046-5390-1, Seitenanzahl: 15335,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ÖStZ Spezial: Die gemeinnützige Stiftung und der gemeinnützige Fonds nach dem Gemeinnützigkeitsgesetz 2015, Taschenbuch von Martin Melzer,MichaelÖstz Spezial: Die Gemeinnützige Stiftung Und Der Gemeinnützige Fonds Nach Dem Gemeinnützigkeitsgesetz 2015, Taschenbuch Von Martin Melzer,michael Petritz, Lexisnexis Verlag Ard Orac Gmbh, 978-3-7007-6414-4, Seitenanzahl: 14838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lithofin Abfluss-Frei Abflussreiniger 1 LZum Reinigen von Abflüssen an Spül- und Waschbecken in Bad und Küche. Beseitigt Verstopfungen und üble Gerüche, entfernt Fettrückstände, Speisereste, Haare. Auch zur präventiven Anwendung. Produkttyp: hochalkalischer Reiniger hochwirksam leicht anzuwenden gebrauchsfertig Ein Spezialprodukt aus dem LITHOFIN-Programm. Das alkalische, lösemittelfreie Reinigungskonzentrat enthält hochwirksame fett- und schmutzlösende Zusätze. Es ist einfach anwendbar und geruchsfrei. Lithofin Abfluss-Frei ist materialschonend, Kunststoffrohre, Dichtungen und verchromte Teile werden nicht angegriffen Produkteigenschaften: Lithofin Abfluss-Frei löst und zersetzt auch hartnäckige organische Verschmutzungen wie Öl- und Fettrückstände, Speisereste, Haare u.ä. und beseitigt so Verstopfungen in Abflüssen und Rohren. Technische Daten: Dichte: ca. 1,5 g/cm3 Flammpunkt: n.a. pH-Wert: ca. 14 (Konzentrat) Aussehen: klare, rote Flüssigkeit Geruch: geruchlos Löslichkeit in Wasser: 100% Anwendungsbereich In Küche und Bad. Zum Beseitigen von Verstopfungen in Rohren, Abflüssen an Wasch- und Spülbecken, in Dusche und Wanne. Zum regelmäßigen Reinigen von Abflussrohren zur Vermeidung von Verstopfungen und übler Gerüche. Hinweis: Spätestens wenn langsames Ablaufen der Flüssigkeit bemerkt wird sollte mit Lithofin Abfluss-Frei gereinigt werden Gebrauchsanweisung: Bei verstopftem Abfluss gibt man ca. 200 ml Lithofin Abfluss-Frei in den Ausguss. Die Wirkung verbessert sich, wenn man vorher eine Tasse heißes Wasser in den Ausguss gießt. Nach ca. 30 Minuten Einwirkzeit mit Wasser nachspülen. In sehr hartnäckigen Fällen kann die Einwirkzeit mehrere Stunden betragen. Für die regelmäßige Reinigung reicht eine Zugabe von ca. 20 ml Lithofin Abfluss-Frei in den Ausguss. Möglichst einige Stunden einwirken lassen. Bitte beachten: Im Becken stehendes Wasser vor der Anwendung entfernen. Achtung: Spritzer auf empfindliche Flächen, wie Holz, Lack, manche Kunststoffe, Tapeten, Teppich, Eloxal u. ä. vermeiden oder sofort abwaschen Ergiebigkeit: Zum Reinigen: ca.30-50 Anwendungen. Bei Verstopfung: ca. 5-7 Anwendungen. Wirkstoffe/Inhaltsstoffe: Kennzeichnung nach VO(EG) Nr.1272/2008(CLP): Ätzwirkung (GHS05) · Ausrufezeichen (GHS07) Gefahr Gefahrenhinweise H290 Kann gegenüber Metallen korrosiv sein. H314 Verursacht schwere Verätzungen der Haut und schwere Augenschäden. H302 Gesundheitsschädlich bei Verschlucken. Sicherheitshinweise P102 Darf nicht in die Hände von Kindern gelangen. P234 Nur in Originalverpackung aufbewahren. P280 Schutzhandschuhe/Schutzkleidung/Augenschutz/Gesichtsschutz tragen. P301+P330+P331 BEI VERSCHLUCKEN: Mund ausspülen. KEIN Erbrechen herbeiführen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser ausspülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P405 Unter Verschluss aufbewahren. P501 Inhalt/Behälter gemäß lokaler und nationaler Vorschriften entsorgen. Sicherheitsdatenblatt Download18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie dampft der Abflussreiniger mit Natriumhydroxid aus dem Abfluss?
Wenn Natriumhydroxid in den Abfluss gegeben wird, reagiert es mit Wasser und erzeugt dabei Wärme. Diese Wärme führt dazu, dass das Wasser verdampft und Dampf aus dem Abfluss aufsteigt. Der Dampf kann dann durch den Abfluss nach oben entweichen. **
-
Wer überprüft gemeinnützige Vereine?
Gemeinnützige Vereine werden in Deutschland vom Finanzamt überprüft. Das Finanzamt prüft, ob die Vereine die Voraussetzungen für die Gemeinnützigkeit erfüllen und ob sie ihre steuerlichen Pflichten ordnungsgemäß erfüllen. Dazu gehören unter anderem die Einhaltung der Satzung, die Verwendung der Mittel für gemeinnützige Zwecke und die ordnungsgemäße Buchführung. Bei Verstößen gegen die gemeinnützigen Vorschriften kann das Finanzamt die Gemeinnützigkeit aberkennen und entsprechende steuerliche Konsequenzen ziehen. **
-
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt?
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt? Ja, gemeinnützige Vereine können unter bestimmten Voraussetzungen Vorsteuer geltend machen. Dazu müssen sie als Unternehmer im Sinne des Umsatzsteuergesetzes gelten und steuerpflichtige wirtschaftliche Tätigkeiten ausüben. Die Vorsteuer kann dann für Ausgaben im Zusammenhang mit diesen wirtschaftlichen Tätigkeiten geltend gemacht werden. Es ist jedoch wichtig, dass die Vereine die Voraussetzungen für die Vorsteuerabzugsberechtigung genau prüfen und gegebenenfalls mit einem Steuerberater klären. **
-
Was bedeutet gemeinnützige Stiftung?
Was bedeutet gemeinnützige Stiftung? Eine gemeinnützige Stiftung ist eine Organisation, die gegründet wurde, um soziale, kulturelle, wissenschaftliche oder gemeinnützige Zwecke zu fördern. Sie verfolgt keine Gewinnabsichten und ihre Einnahmen werden ausschließlich für gemeinnützige Zwecke verwendet. Gemeinnützige Stiftungen sind steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben, um sicherzustellen, dass sie ihre satzungsgemäßen Zwecke erfüllen. Sie spielen eine wichtige Rolle bei der Unterstützung von Projekten und Initiativen, die das Gemeinwohl fördern. **
Ähnliche Suchbegriffe für Gemeinnützige
-
Die gemeinnützige GmbH, Fachbücher von Ralf Kohlhepp, Christina WeidmannDie gGmbH ist als Gestaltungsform im Bereich des Gemeinnützigkeitsrechts seit Jahren von zunehmender Bedeutung. Obgleich sie keine eigenständige Rechtsform darstellt, sondern auf der klassischen GmbH aufbaut, ist die gGmbH ein Gestaltungsmittel besonderer Art: Sie verbindet die Flexibilität der Kapitalgesellschaft mit der dauerhaften Absicherung der Satzungszwecke und der gemeinnützigen Mittelverwendung, wie sie sonst von der Stiftung bekannt ist. Die vorliegende vollständig überarbeitete Neuauflage dieses Handbuchs berücksichtigt die letzten Änderungen des Gemeinnützigkeitsrechts durch die Überarbeitung des Anwendungserlasses zur Abgabenordnung sowie aktuelle Rechtsprechung zu wichtigen Teilbereichen des Gemeinnützigkeitsrechts. Die Autoren sind Partner bei der auf Gemeinnützigkeitsrecht, Erbrecht sowie Gesellschafts- und Steuerrecht spezialisierten Partnerschaftsgesellschaft WEIDMANN Rechtsanwälte Steuerberater in Berlin und Dresden. Rechtsanwältin Dr. Christina Weidmann ist als Fachanwältin für Erbrecht spezialisiert auf dem Gebiet der Nachfolgeplanung sowie des Gemeinnützigkeits- und Stiftungsrechts. Rechtsanwalt, Steuerberater und Wirtschaftsprüfer Dr. Ralf Kohlhepp ist erfahrener Fachbuchautor und im Rahmen seiner steuerlichen und gesellschaftsrechtlichen Beratung für gemeinnützige und partiell steuerbefreite Organisationen tätig.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind gemeinnützige Zwecke?
Gemeinnützige Zwecke sind Zwecke, die das Gemeinwohl fördern und der Allgemeinheit dienen, ohne primär auf Gewinnerzielung ausgerichtet zu sein. Dazu gehören beispielsweise die Förderung von Bildung, Wissenschaft, Kunst, Kultur, Umweltschutz, Gesundheit oder sozialen Belangen. Organisationen, die gemeinnützige Zwecke verfolgen, sind in der Regel steuerbegünstigt und müssen ihre Einnahmen und Ausgaben transparent darlegen. Sie tragen dazu bei, gesellschaftliche Herausforderungen anzugehen und das Zusammenleben in der Gesellschaft zu verbessern. **
-
Sind gemeinnützige Vereine umsatzsteuerpflichtig?
Sind gemeinnützige Vereine umsatzsteuerpflichtig? Gemeinnützige Vereine sind grundsätzlich von der Umsatzsteuer befreit, solange sie ausschließlich steuerbegünstigte Zwecke verfolgen und bestimmte Voraussetzungen erfüllen. Wenn ein gemeinnütziger Verein jedoch wirtschaftliche Tätigkeiten ausübt, die über Bagatellgrenzen hinausgehen, kann eine Umsatzsteuerpflicht entstehen. Es ist wichtig, dass gemeinnützige Vereine ihre Tätigkeiten sorgfältig prüfen und gegebenenfalls umsatzsteuerliche Regelungen beachten, um keine Steuernachzahlungen oder Bußgelder zu riskieren. Es empfiehlt sich daher, sich bei steuerlichen Fragen an einen Experten zu wenden. **
-
Wie kann ich einen verstopften Abfluss effektiv reinigen, ohne chemische Abflussreiniger zu verwenden? Welche Hausmittel eignen sich am besten, um Verstopfungen im Abflussrohr zu lösen?
1. Verwende eine Mischung aus Backpulver und Essig, um den Abfluss zu reinigen. 2. Spüle die Mischung mit heißem Wasser nach, um die Verstopfung zu lösen. 3. Alternativ kannst du auch eine Mischung aus Salz und heißem Wasser verwenden, um den Abfluss zu reinigen. **
-
Ist eine gemeinnützige GmbH Vorsteuerabzugsberechtigt?
Ist eine gemeinnützige GmbH Vorsteuerabzugsberechtigt? Ja, gemeinnützige GmbHs sind grundsätzlich vorsteuerabzugsberechtigt, sofern sie wirtschaftliche Tätigkeiten ausüben, die zur Erzielung von Einnahmen dienen. Dabei müssen die Ausgaben in direktem Zusammenhang mit steuerpflichtigen Umsätzen stehen. Die Vorsteuer kann dann im Rahmen der Umsatzsteuervoranmeldung geltend gemacht werden. Es ist jedoch wichtig, dass die gemeinnützige GmbH die Voraussetzungen für die Vorsteuerabzugsberechtigung erfüllt und die entsprechenden Nachweise vorlegen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.