Domain abfluss24.de kaufen?
Wir ziehen mit dem Projekt
abfluss24.de um.
Sind Sie am Kauf der Domain
abfluss24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abfluss24.de kaufen?
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **

Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Lithofin Abfluss-Frei Abflussreiniger 1 LZum Reinigen von Abflüssen an Spül- und Waschbecken in Bad und Küche. Beseitigt Verstopfungen und üble Gerüche, entfernt Fettrückstände, Speisereste, Haare. Auch zur präventiven Anwendung. Produkttyp: hochalkalischer Reiniger hochwirksam leicht anzuwenden gebrauchsfertig Ein Spezialprodukt aus dem LITHOFIN-Programm. Das alkalische, lösemittelfreie Reinigungskonzentrat enthält hochwirksame fett- und schmutzlösende Zusätze. Es ist einfach anwendbar und geruchsfrei. Lithofin Abfluss-Frei ist materialschonend, Kunststoffrohre, Dichtungen und verchromte Teile werden nicht angegriffen Produkteigenschaften: Lithofin Abfluss-Frei löst und zersetzt auch hartnäckige organische Verschmutzungen wie Öl- und Fettrückstände, Speisereste, Haare u.ä. und beseitigt so Verstopfungen in Abflüssen und Rohren. Technische Daten: Dichte: ca. 1,5 g/cm3 Flammpunkt: n.a. pH-Wert: ca. 14 (Konzentrat) Aussehen: klare, rote Flüssigkeit Geruch: geruchlos Löslichkeit in Wasser: 100% Anwendungsbereich In Küche und Bad. Zum Beseitigen von Verstopfungen in Rohren, Abflüssen an Wasch- und Spülbecken, in Dusche und Wanne. Zum regelmäßigen Reinigen von Abflussrohren zur Vermeidung von Verstopfungen und übler Gerüche. Hinweis: Spätestens wenn langsames Ablaufen der Flüssigkeit bemerkt wird sollte mit Lithofin Abfluss-Frei gereinigt werden Gebrauchsanweisung: Bei verstopftem Abfluss gibt man ca. 200 ml Lithofin Abfluss-Frei in den Ausguss. Die Wirkung verbessert sich, wenn man vorher eine Tasse heißes Wasser in den Ausguss gießt. Nach ca. 30 Minuten Einwirkzeit mit Wasser nachspülen. In sehr hartnäckigen Fällen kann die Einwirkzeit mehrere Stunden betragen. Für die regelmäßige Reinigung reicht eine Zugabe von ca. 20 ml Lithofin Abfluss-Frei in den Ausguss. Möglichst einige Stunden einwirken lassen. Bitte beachten: Im Becken stehendes Wasser vor der Anwendung entfernen. Achtung: Spritzer auf empfindliche Flächen, wie Holz, Lack, manche Kunststoffe, Tapeten, Teppich, Eloxal u. ä. vermeiden oder sofort abwaschen Ergiebigkeit: Zum Reinigen: ca.30-50 Anwendungen. Bei Verstopfung: ca. 5-7 Anwendungen. Wirkstoffe/Inhaltsstoffe: Kennzeichnung nach VO(EG) Nr.1272/2008(CLP): Ätzwirkung (GHS05) · Ausrufezeichen (GHS07) Gefahr Gefahrenhinweise H290 Kann gegenüber Metallen korrosiv sein. H314 Verursacht schwere Verätzungen der Haut und schwere Augenschäden. H302 Gesundheitsschädlich bei Verschlucken. Sicherheitshinweise P102 Darf nicht in die Hände von Kindern gelangen. P234 Nur in Originalverpackung aufbewahren. P280 Schutzhandschuhe/Schutzkleidung/Augenschutz/Gesichtsschutz tragen. P301+P330+P331 BEI VERSCHLUCKEN: Mund ausspülen. KEIN Erbrechen herbeiführen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser ausspülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P405 Unter Verschluss aufbewahren. P501 Inhalt/Behälter gemäß lokaler und nationaler Vorschriften entsorgen. Sicherheitsdatenblatt Download18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über das innergemeinschaftliche Verbringen und di, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0883-3Verordnung Über Das Innergemeinschaftliche Verbringen Und Di, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0883-3, Seitenanzahl: 207,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
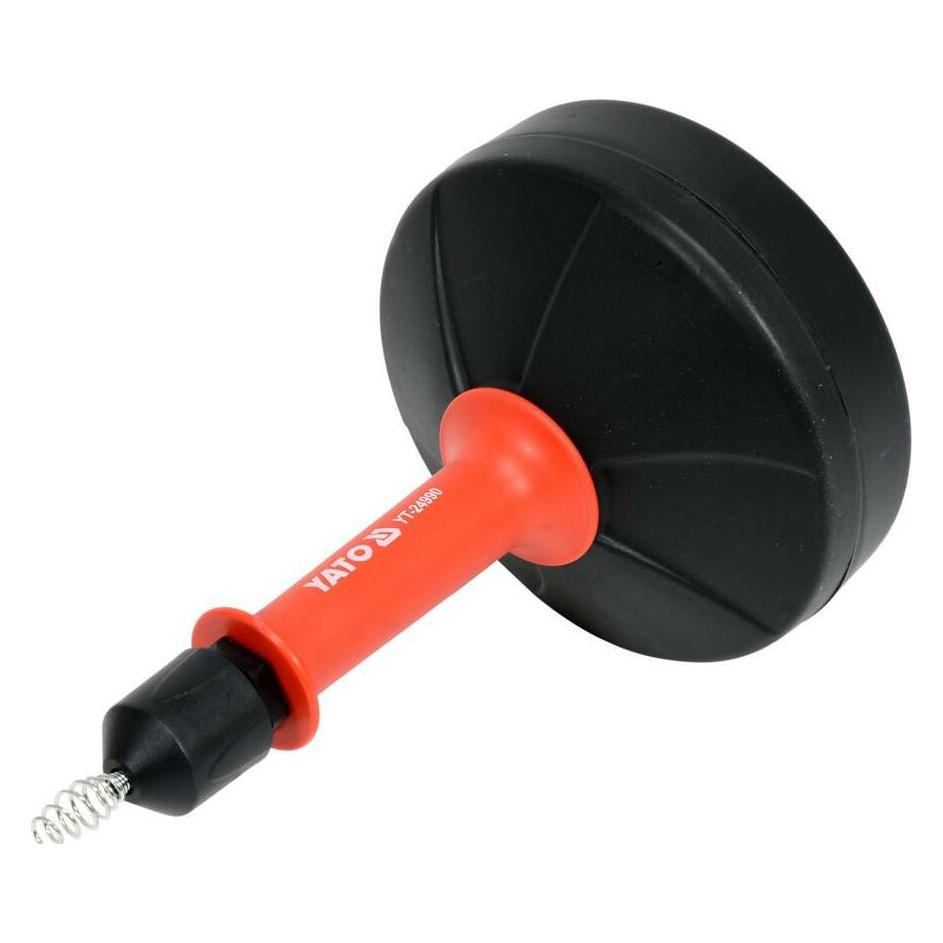
Yato spirale abfluss rohrreinigung Länge 6 Meter Ø 0.6 cm|rohrreiniger abflussreiniger, Drainagescha (1 Stk.) (YT-24990)Yato spirale abfluss rohrreinigung Länge 6 Meter Ø 0.6 cm|rohrreiniger abflussreiniger, Drainagescha (1 Stk.) (YT-24990)22,61 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Lithofin Abfluss-Frei Abflussreiniger 1 LZum Reinigen von Abflüssen an Spül- und Waschbecken in Bad und Küche. Beseitigt Verstopfungen und üble Gerüche, entfernt Fettrückstände, Speisereste, Haare. Auch zur präventiven Anwendung. Produkttyp: hochalkalischer Reiniger hochwirksam leicht anzuwenden gebrauchsfertig Ein Spezialprodukt aus dem LITHOFIN-Programm. Das alkalische, lösemittelfreie Reinigungskonzentrat enthält hochwirksame fett- und schmutzlösende Zusätze. Es ist einfach anwendbar und geruchsfrei. Lithofin Abfluss-Frei ist materialschonend, Kunststoffrohre, Dichtungen und verchromte Teile werden nicht angegriffen Produkteigenschaften: Lithofin Abfluss-Frei löst und zersetzt auch hartnäckige organische Verschmutzungen wie Öl- und Fettrückstände, Speisereste, Haare u.ä. und beseitigt so Verstopfungen in Abflüssen und Rohren. Technische Daten: Dichte: ca. 1,5 g/cm3 Flammpunkt: n.a. pH-Wert: ca. 14 (Konzentrat) Aussehen: klare, rote Flüssigkeit Geruch: geruchlos Löslichkeit in Wasser: 100% Anwendungsbereich In Küche und Bad. Zum Beseitigen von Verstopfungen in Rohren, Abflüssen an Wasch- und Spülbecken, in Dusche und Wanne. Zum regelmäßigen Reinigen von Abflussrohren zur Vermeidung von Verstopfungen und übler Gerüche. Hinweis: Spätestens wenn langsames Ablaufen der Flüssigkeit bemerkt wird sollte mit Lithofin Abfluss-Frei gereinigt werden Gebrauchsanweisung: Bei verstopftem Abfluss gibt man ca. 200 ml Lithofin Abfluss-Frei in den Ausguss. Die Wirkung verbessert sich, wenn man vorher eine Tasse heißes Wasser in den Ausguss gießt. Nach ca. 30 Minuten Einwirkzeit mit Wasser nachspülen. In sehr hartnäckigen Fällen kann die Einwirkzeit mehrere Stunden betragen. Für die regelmäßige Reinigung reicht eine Zugabe von ca. 20 ml Lithofin Abfluss-Frei in den Ausguss. Möglichst einige Stunden einwirken lassen. Bitte beachten: Im Becken stehendes Wasser vor der Anwendung entfernen. Achtung: Spritzer auf empfindliche Flächen, wie Holz, Lack, manche Kunststoffe, Tapeten, Teppich, Eloxal u. ä. vermeiden oder sofort abwaschen Ergiebigkeit: Zum Reinigen: ca.30-50 Anwendungen. Bei Verstopfung: ca. 5-7 Anwendungen. Wirkstoffe/Inhaltsstoffe: Kennzeichnung nach VO(EG) Nr.1272/2008(CLP): Ätzwirkung (GHS05) · Ausrufezeichen (GHS07) Gefahr Gefahrenhinweise H290 Kann gegenüber Metallen korrosiv sein. H314 Verursacht schwere Verätzungen der Haut und schwere Augenschäden. H302 Gesundheitsschädlich bei Verschlucken. Sicherheitshinweise P102 Darf nicht in die Hände von Kindern gelangen. P234 Nur in Originalverpackung aufbewahren. P280 Schutzhandschuhe/Schutzkleidung/Augenschutz/Gesichtsschutz tragen. P301+P330+P331 BEI VERSCHLUCKEN: Mund ausspülen. KEIN Erbrechen herbeiführen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser ausspülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P405 Unter Verschluss aufbewahren. P501 Inhalt/Behälter gemäß lokaler und nationaler Vorschriften entsorgen. Sicherheitsdatenblatt Download18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
Verordnung über das innergemeinschaftliche Verbringen und di, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0883-3Verordnung Über Das Innergemeinschaftliche Verbringen Und Di, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0883-3, Seitenanzahl: 207,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Novicide Abfluss- Frei Professioneller Salon- Abflussreiniger - 1000 mlNovicide Abfluss- Frei Professioneller Salon- Abflussreiniger - 1000 ml Speziell für Salons und deren besondere Bedürfnisse entwickelt. Entfernt Haare, Shampoo, Conditioner und Haarfarbe- Reste, ohne die Rohre zu beschädigen. Verwenden Sie 100 ml Abfluss- Frei einmal pro Woche, um Verstopfungen vorzubeugen. Bei verstopften Abflüssen 200 ml in den Abfluss gießen. Ohne Chlor und vegan.17,55 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lithofin Abfluss-Frei Abflussreiniger 3 x 1 LiterLithofin Abfluss-Frei Sorgt für freien Durchfluss. Zum Reinigen von Abflüssen an Spül- und Waschbecken in Bad und Küche. Beseitigt Verstopfungen und üble Gerüche, entfernt Fettrückstände, Speisereste, Haare. Auch zur präventiven Anwendung.Produkttyp: hochalkalischer Reiniger45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.